Como usar o NFC do celular para pagamentos seguros
Entenda como usar o NFC do celular para pagamentos por aproximação, desde a verificação de compatibilidade e o cadastro do cartão até os cuidados de segurança. Veja o passo a passo, limites práticos, erros comuns e respostas às dúvidas mais frequentes.
O pagamento por aproximação com o celular deixou de ser um recurso restrito a aparelhos específicos e passou a fazer parte da rotina de muita gente. Com ele, é possível quitar compras em maquininhas compatíveis sem entregar o cartão físico, usando uma carteira digital instalada no smartphone.
Na prática, o processo usa a tecnologia NFC, sigla para Near Field Communication, ou comunicação por campo de proximidade. Ela permite a troca de dados em distância muito curta, geralmente com poucos centímetros entre o telefone e o terminal de pagamento. Por isso, basta aproximar a parte traseira do aparelho da maquininha para iniciar a transação.
Apesar de simples, o recurso exige alguns preparos: o celular deve ter NFC, o cartão precisa ser aceito pela carteira digital escolhida e a maquininha deve oferecer pagamento por aproximação. A seguir, veja como configurar tudo corretamente, como pagar e quais cuidados reduzem riscos.
Entenda o que é NFC e como o pagamento funciona
O NFC é uma tecnologia de comunicação sem fio de alcance muito curto. Diferentemente do Bluetooth, que pode conectar dispositivos a uma distância maior, o NFC foi pensado para interações rápidas, como ler uma etiqueta, validar um acesso ou realizar um pagamento. A proximidade física necessária é uma camada útil de segurança, pois evita que a comunicação ocorra de longe.
Em um pagamento, o celular não precisa enviar o número real do cartão de forma aberta à maquininha. As carteiras digitais normalmente usam tokenização: o dado sensível é substituído por um identificador temporário ou específico para aquela operação. Dessa forma, o estabelecimento não recebe diretamente os dados completos do cartão cadastrado.
Os participantes da transação
Para uma compra por aproximação acontecer, há uma cadeia de serviços trabalhando em poucos segundos. O aplicativo de carteira digital gerencia o cartão no aparelho; a maquininha lê a aproximação; a adquirente processa o pedido; e a instituição financeira autoriza ou recusa a compra conforme saldo, limite, análise antifraude e regras do cartão.
Isso explica por que uma falha nem sempre está no NFC. Uma compra pode ser recusada por limite indisponível, bloqueio temporário do cartão, falta de sinal da maquininha, exigência de validação pelo banco ou incompatibilidade entre o cartão e a carteira digital.
NFC não é o mesmo que QR Code
Os dois recursos permitem pagar sem inserir o cartão, mas funcionam de modos diferentes. No NFC, o telefone é aproximado do terminal e a comunicação ocorre automaticamente. No QR Code, o consumidor geralmente abre o aplicativo, escaneia um código ou apresenta um código para leitura. Ambos podem ser úteis, mas o NFC costuma ser mais rápido em estabelecimentos com maquininhas compatíveis.
| Recurso | Como funciona | O que normalmente é necessário | Uso mais comum |
|---|---|---|---|
| NFC | Aproximação entre celular e maquininha | Celular com NFC, carteira digital e terminal compatível | Compras presenciais rápidas |
| Cartão por aproximação | Aproximação do cartão físico ao terminal | Cartão com símbolo de aproximação | Compras presenciais |
| QR Code | Leitura visual de código pelo aplicativo | Câmera e app de pagamento ou banco | Pagamentos e transferências |
| Cartão inserido | Leitura do chip na maquininha | Cartão físico e senha, quando solicitada | Alternativa em terminais sem aproximação |
Confira se o celular e o cartão são compatíveis
Antes de cadastrar qualquer cartão, confirme se o aparelho tem NFC. Em muitos celulares Android, é possível procurar por “NFC” nas Configurações ou usar a busca interna do menu. Em alguns modelos, o recurso aparece dentro de opções como “Conexões”, “Dispositivos conectados” ou “Conexões sem fio”. Se não houver a opção, consulte a ficha técnica do modelo ou o manual do fabricante.
Nos aparelhos compatíveis, o NFC pode ficar ligado permanentemente sem grande impacto perceptível no uso cotidiano, mas você pode ativá-lo apenas quando quiser. O ponto decisivo é que o serviço de pagamento configurado esteja pronto e que o telefone tenha energia suficiente para funcionar no momento da compra.
Verifique a aceitação do cartão
Ter um cartão físico com aproximação não garante automaticamente que ele poderá ser adicionado ao celular. A disponibilidade depende da bandeira, do banco ou instituição emissora, do tipo de cartão e da carteira digital utilizada. Cartões corporativos, adicionais, pré-pagos e algumas modalidades específicas podem ter regras próprias.
Abra o aplicativo do seu banco ou a carteira digital pretendida e procure a opção de adicionar cartão. Caso o cartão não apareça como elegível, não tente usar aplicativos desconhecidos para contornar a limitação. O caminho mais seguro é consultar os canais oficiais da instituição emissora para saber se há compatibilidade e quais alternativas estão disponíveis.
Onde encontrar a configuração de pagamento padrão
No Android, além de ativar o NFC, pode ser necessário definir um aplicativo como carteira padrão para pagamentos por aproximação. Essa opção costuma ficar nas configurações de NFC ou de pagamentos sem contato. Sem uma carteira padrão, o celular pode até detectar a maquininha, mas não terá um cartão autorizado para apresentar.
Em outros sistemas, a integração da carteira vem de fábrica e é ativada durante o cadastro do cartão. Independentemente da plataforma, mantenha o sistema operacional e o aplicativo financeiro atualizados. Atualizações podem corrigir falhas, aprimorar a compatibilidade com terminais e fortalecer mecanismos de proteção.
Como configurar uma carteira digital para pagar
O cadastro é feito no aplicativo de carteira digital compatível ou, em alguns casos, diretamente pelo aplicativo do banco. Baixe aplicativos somente pela loja oficial do sistema, confira o desenvolvedor e evite instalar arquivos recebidos por mensagens. Uma carteira legítima solicitará validações relacionadas ao cartão, mas não deve pedir senhas bancárias por links enviados sem solicitação.
Os nomes dos menus variam entre marcas e instituições, porém a sequência geral é semelhante. Reserve alguns minutos para concluir a verificação, pois o banco pode exigir um código por SMS, confirmação no aplicativo, ligação automatizada ou outro método de autenticação.
- Abra as configurações do aparelho e localize a opção NFC para confirmar que ela está ativada.
- Instale ou abra uma carteira digital compatível usando a loja oficial de aplicativos.
- Toque em “Adicionar cartão”, “Adicionar forma de pagamento” ou opção equivalente.
- Digite os dados solicitados ou use a câmera para ler o cartão, se o aplicativo oferecer essa função.
- Leia as condições apresentadas pela instituição e confirme a inclusão do cartão.
- Conclua a verificação de identidade ou de posse do cartão pelo método indicado pelo banco.
- Defina a carteira como padrão para pagamentos por aproximação, se o sistema solicitar.
- Faça uma compra de pequeno valor em uma maquininha compatível para testar a configuração.
Use o bloqueio de tela como requisito essencial
A carteira digital normalmente exige que o aparelho esteja protegido por senha, PIN, padrão, biometria ou reconhecimento facial. Esse requisito não é mero detalhe: ele reduz a chance de alguém usar o celular após uma perda ou furto. Evite padrões óbvios e não compartilhe o código de desbloqueio com terceiros.
Em muitas situações, você precisará desbloquear o telefone antes de aproximá-lo. Em outras, o comportamento pode variar conforme o valor da transação, as regras do emissor e a configuração da carteira. Portanto, não conte com pagamentos sem autenticação como padrão; a confirmação por biometria ou senha é uma proteção desejável.
Como fazer um pagamento por aproximação com o celular
Com o cartão cadastrado, o uso no caixa é direto. Informe que pagará por aproximação, verifique o valor exibido na maquininha e destrave o celular. Se houver mais de um cartão na carteira, selecione o desejado antes de aproximar, principalmente quando você quiser separar gastos pessoais, profissionais ou de benefícios.
Em seguida, encoste ou aproxime a parte traseira do celular da área indicada no terminal. A posição da antena NFC varia por modelo, mas ela costuma ficar na região superior ou central da traseira. Mantenha o aparelho parado por alguns instantes até receber a confirmação visual, sonora ou por vibração.
Passos práticos no caixa
- Confira o valor cobrado antes de autorizar a operação.
- Desbloqueie o celular usando o método de segurança configurado.
- Abra a carteira se o seu aparelho ou aplicativo exigir essa etapa.
- Escolha o cartão correto quando houver mais de um cadastrado.
- Aproxime a traseira do aparelho da área de leitura da maquininha.
- Aguarde a mensagem de aprovação antes de afastar o telefone.
- Guarde o comprovante ou confira o lançamento no aplicativo posteriormente.
Não é necessário entregar o telefone ao atendente. Você mesmo deve mantê-lo em mãos durante toda a operação. Se o terminal pedir senha, informe-a apenas quando o pedido fizer sentido e confira se a tela pertence à maquininha do estabelecimento. Em compras aprovadas, a carteira pode exibir uma notificação com o valor e o cartão usado.
“A segurança é um processo, não um produto.”
Bruce Schneier
A ideia se aplica bem aos pagamentos digitais: a tecnologia oferece proteções importantes, mas bons hábitos completam a defesa. Conferir valores, proteger a tela do aparelho e agir rapidamente diante de movimentações desconhecidas são medidas tão relevantes quanto usar uma carteira confiável.
Segurança: cuidados antes, durante e depois da compra
O pagamento com NFC foi projetado para evitar a exposição direta dos dados do cartão em cada compra, mas não elimina a necessidade de atenção. A primeira regra é usar aplicativos legítimos, atualizados e protegidos por bloqueio de tela. Mantenha também a conta principal do aparelho protegida por uma senha forte e por métodos de recuperação que você controla.
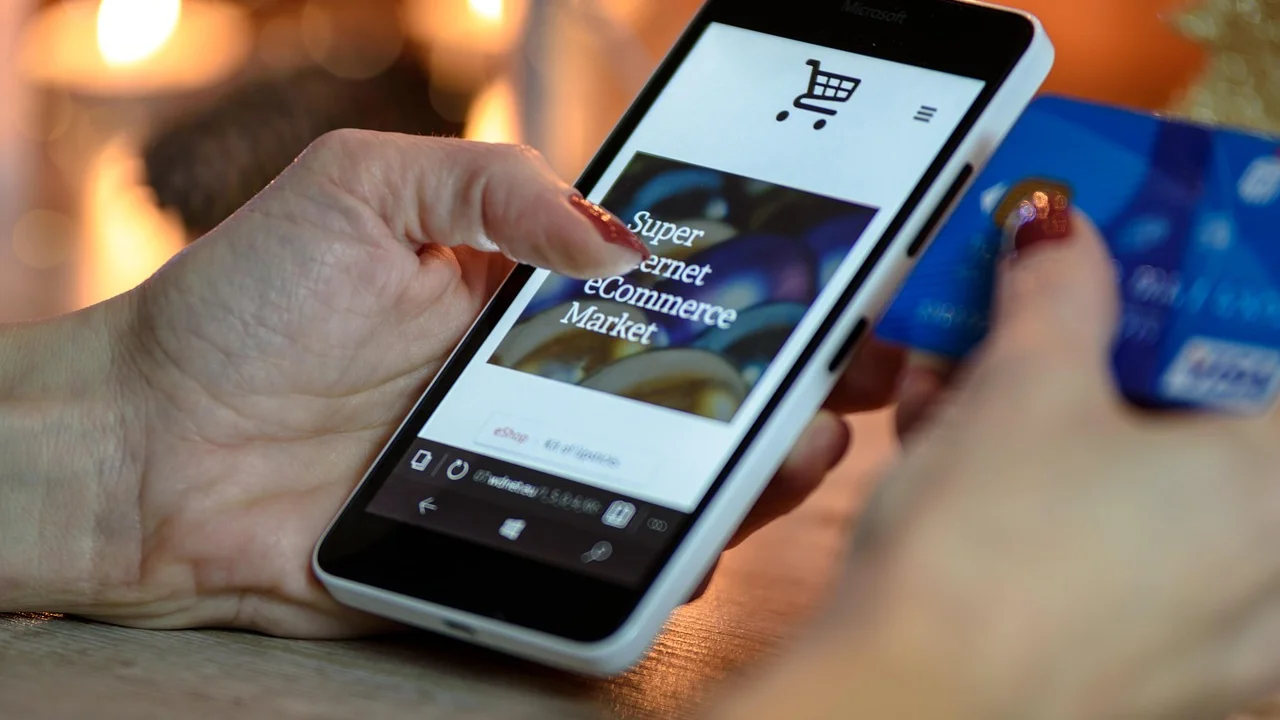
Ative as notificações de transações no aplicativo do banco. Assim, é mais fácil perceber rapidamente uma compra que você não reconhece. Se houver qualquer divergência, bloqueie o cartão pelos canais oficiais e entre em contato com a instituição financeira. Quanto antes o aviso for feito, mais rapidamente ela poderá orientar sobre contestação e substituição do cartão, se necessário.
Há risco de cobrança acidental?
Uma cobrança não deve ser concluída apenas porque o celular passou perto de uma maquininha. A leitura exige proximidade muito curta, o terminal precisa estar em modo de pagamento e a transação costuma exigir condições de autenticação definidas pela carteira e pelo emissor. Ainda assim, mantenha o aparelho bloqueado quando não estiver em uso e não aproxime o telefone de terminais sem conferir a operação.
Também não aceite ajuda de desconhecidos para “testar” o NFC ou instalar carteiras. Golpes podem explorar pressa, falsos avisos de atualização e links que imitam bancos. Para conhecer conceitos gerais da tecnologia, consulte o verbete Near field communication; para operações financeiras, priorize sempre as orientações oficiais da sua instituição.
O que fazer em caso de perda ou roubo
Se o celular desaparecer, use outro dispositivo para localizar, bloquear ou apagar remotamente o aparelho pela conta do sistema operacional. Depois, entre em contato com o banco para bloquear os cartões cadastrados ou verificar se o bloqueio pela carteira digital já foi aplicado. Troque senhas relevantes se houver suspeita de acesso indevido.
Evite esperar pelo extrato para tomar providências. Mesmo quando o aparelho está protegido, uma resposta rápida é uma precaução sensata. Registre protocolos de atendimento, acompanhe as movimentações e siga as instruções do emissor para contestar transações que você não reconhece.
Problemas comuns ao pagar com NFC e como resolver
Quando o pagamento não funciona, comece pelo básico: desbloqueie o aparelho, confirme se o NFC está ligado e aproxime a região correta da traseira do telefone. Capas muito espessas, acessórios metálicos ou suportes magnéticos podem interferir na comunicação em alguns modelos. Faça um teste temporário sem esses acessórios se a falha persistir.
Também observe a maquininha. Nem todo terminal aceita aproximação, e alguns podem estar com a função indisponível naquele momento. Procure o símbolo de pagamento sem contato e peça ao atendente para conferir se a opção está ativa. Se outro cartão ou outro celular também falhar no mesmo terminal, o problema provavelmente não está no seu aparelho.
Diagnóstico rápido
| Sintoma | Causa possível | Como agir |
|---|---|---|
| O celular não reage à maquininha | NFC desligado ou posição inadequada | Ative o NFC e aproxime a parte traseira do aparelho por alguns segundos |
| Surge mensagem de cartão indisponível | Cartão não foi validado ou não é compatível | Abra a carteira, confira o status e consulte o emissor |
| A compra é recusada | Limite, bloqueio ou análise da instituição | Verifique o aplicativo do banco e os canais oficiais |
| O pagamento só falha com a capa | Acessório interferindo na antena | Remova a capa ou o suporte e teste novamente |
| Não aparece opção de carteira padrão | App ausente, desatualizado ou restrição do aparelho | Atualize o sistema e a carteira; revise as configurações |
Reiniciar o celular pode resolver falhas pontuais de software, mas não deve ser a única tentativa. Se o problema continuar em diferentes estabelecimentos, revise o cadastro do cartão, atualize os aplicativos e fale com o suporte da carteira ou do banco. Não remova o cartão sem necessidade antes de verificar se há um aviso de bloqueio ou manutenção no aplicativo.
Quando vale a pena usar o celular em vez do cartão físico
O celular é especialmente útil para quem prefere sair sem carteira ou quer concentrar vários cartões em um único dispositivo. Ele permite selecionar rapidamente a forma de pagamento e pode oferecer uma camada adicional de autenticação por biometria. Além disso, em caso de troca do cartão físico por vencimento ou segurança, algumas instituições facilitam a atualização na carteira, embora isso dependa do emissor.
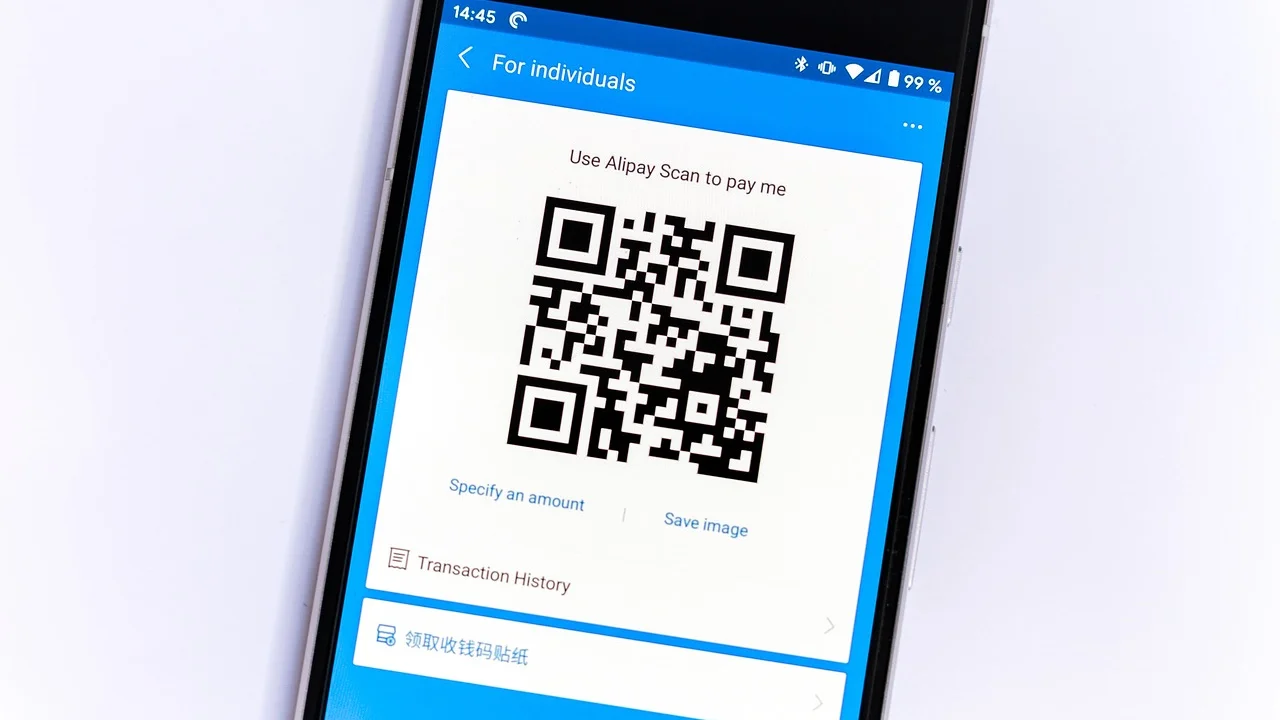
Apesar da conveniência, o cartão físico continua sendo uma boa alternativa. A bateria pode acabar, o aparelho pode apresentar falha ou o estabelecimento pode não aceitar aproximação. Em viagens, em dias longos fora de casa ou em situações importantes, é prudente levar uma forma de pagamento reserva e manter o celular carregado.
Boas práticas para uma rotina mais segura
- Use biometria ou senha forte para desbloquear o aparelho.
- Cadastre apenas cartões que você realmente utiliza.
- Revise periodicamente os cartões salvos na carteira digital.
- Ative alertas de compras e acompanhe o histórico de transações.
- Evite usar redes públicas para operações bancárias sensíveis.
- Mantenha um cartão físico ou outro meio de pagamento como reserva.
Para aprofundar a proteção de contas e dispositivos, vale consultar as recomendações do Centro de Prevenção, Tratamento e Resposta a Incidentes Cibernéticos de Governo. Mesmo que o foco não seja exclusivamente pagamento por aproximação, práticas como atualização de sistemas, cuidado com mensagens suspeitas e uso de senhas robustas são aplicáveis ao cotidiano.
Perguntas frequentes
Preciso estar conectado à internet para pagar por NFC?
Nem sempre. A comunicação entre o celular e a maquininha ocorre por NFC, e algumas carteiras podem permitir determinadas transações sem conexão imediata. Porém, o funcionamento depende das regras da carteira, do banco e das validações necessárias. Mantenha o aparelho conectado sempre que possível para sincronizar dados e receber alertas.
É necessário abrir o aplicativo do banco toda vez?
Depende da carteira e da configuração do aparelho. Em muitos casos, basta desbloquear o celular e aproximá-lo da maquininha; em outros, pode ser necessário abrir a carteira, selecionar o cartão ou confirmar pela biometria. Faça um teste controlado em uma compra pequena para entender o comportamento do seu dispositivo.
Posso usar dois ou mais cartões no mesmo celular?
Sim, carteiras digitais geralmente permitem cadastrar mais de um cartão compatível. Você pode definir um como padrão e selecionar outro antes da compra quando necessário. Identifique os cartões com nomes claros na carteira para reduzir o risco de escolher a opção errada no caixa.
O NFC consome muita bateria?
Em geral, o consumo do NFC é baixo, pois ele é usado em interações rápidas e de curta distância. O gasto total de bateria depende mais de fatores como tela, rede móvel, localização e aplicativos em segundo plano. Se quiser, você pode desligar o NFC quando não usar, mas isso acrescenta uma etapa antes de cada pagamento.
Conclusão
Usar o celular para pagamentos por aproximação é uma forma prática de comprar quando o aparelho, o cartão e a maquininha são compatíveis. O processo central é simples: ative o NFC, cadastre o cartão em uma carteira digital confiável, proteja o telefone com bloqueio de tela e aproxime-o do terminal após conferir o valor.
A conveniência não substitui a atenção. Acompanhe notificações, mantenha aplicativos atualizados, recuse links suspeitos e tenha um meio de pagamento alternativo para imprevistos. Com essas medidas, o NFC pode ser incorporado à rotina de maneira eficiente e com mais controle sobre suas transações.
Referências
- Banco Central do Brasil — Cidadania Financeira: segurança no uso de serviços financeiros.
- Centro de Prevenção, Tratamento e Resposta a Incidentes Cibernéticos de Governo — recomendações de segurança cibernética.
- EMVCo — materiais institucionais sobre pagamentos sem contato e tokenização.
- Wikipedia — Near field communication.
Escrito por
Editor-chefe e redator
Editor-chefe do Canal Três, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.