Como funciona o seguro de automóvel e suas coberturas
O seguro de automóvel pode ajudar a reduzir prejuízos após colisões, furtos e outros imprevistos. Entenda como a contratação funciona, o que influencia o valor, para que serve a franquia, quais coberturas existem e como agir quando for necessário acionar a seguradora.
Ter um veículo envolve riscos que vão além da manutenção e do abastecimento. Uma colisão, um furto, danos provocados por chuva intensa ou a responsabilidade por prejuízos causados a terceiros podem gerar despesas relevantes e inesperadas. É nesse contexto que o seguro de automóvel atua: ele transfere parte dos riscos previstos em contrato para uma seguradora, mediante o pagamento de um prêmio.
Embora a ideia pareça simples, o funcionamento depende de conceitos que merecem atenção. Cobertura, franquia, importância segurada, perfil do condutor, assistência e exclusões são termos que definem quando haverá indenização, qual será a participação financeira do segurado e quais serviços estarão disponíveis em uma emergência.
Antes de comparar preços, é importante entender o que está sendo contratado. Uma apólice mais barata pode ter limites menores, menos proteções ou regras diferentes para uso do carro. Ao conhecer os elementos centrais do contrato, fica mais fácil escolher uma proteção compatível com o veículo, a rotina de deslocamentos e o orçamento.
O que é e qual é a lógica do seguro de automóvel
O seguro de automóvel é um contrato entre o segurado, que tem interesse em proteger o veículo e sua responsabilidade perante outras pessoas, e a seguradora, empresa autorizada a operar esse tipo de proteção. Em troca do pagamento do prêmio, a seguradora assume a obrigação de indenizar ou prestar serviços quando ocorrer um evento coberto, respeitando os limites, condições e exclusões da apólice.
Esses eventos são chamados de sinistros. Eles podem incluir colisão, roubo, furto, incêndio, alagamento, quebra de vidros ou danos causados a terceiros, conforme as coberturas escolhidas. O seguro não elimina o problema ocorrido, mas busca reduzir o impacto financeiro e operacional de situações previstas no contrato.
As partes e os documentos do contrato
A proposta é o documento inicial, preenchido com dados do veículo, dos condutores e do tipo de uso. Com base nessas informações, a seguradora avalia o risco e apresenta as condições de aceitação. Depois da contratação, a apólice formaliza as garantias, os limites de indenização, as franquias, a vigência e as regras aplicáveis.
Também pode haver um corretor de seguros, profissional habilitado para intermediar a contratação e auxiliar no entendimento das condições. Ainda assim, a leitura da apólice e das condições gerais é responsabilidade do segurado. Dúvidas relevantes devem ser esclarecidas antes da assinatura ou da confirmação da proposta.
Prêmio não é o valor do veículo
O prêmio é o preço pago pelo seguro, à vista ou parcelado. Ele não corresponde ao valor de mercado do carro e tampouco garante que todo dano será pago sem critérios. Seu cálculo considera o conjunto de riscos assumidos pela seguradora, as coberturas selecionadas e as informações declaradas pelo cliente.
Em caso de perda total ou roubo sem recuperação, a indenização costuma seguir o critério definido na apólice, como um percentual de tabela de referência ou um valor determinado. Já em reparos parciais, entram em cena a vistoria, a autorização do conserto, os limites contratados e, em muitos casos, a franquia.
Quais coberturas podem fazer parte da apólice
Não existe uma única composição obrigatória para todos os seguros. Cada produto reúne coberturas e serviços que podem variar de acordo com a seguradora e com o plano escolhido. Por isso, comparar somente o preço final costuma levar a decisões incompletas: é preciso verificar o que está efetivamente protegido e até quais valores.
A cobertura compreensiva, bastante comum, reúne proteções para colisão, roubo ou furto, incêndio e eventos da natureza, como vendaval, granizo, enchente e queda de árvore, de acordo com as condições contratadas. Há ainda seguros focados exclusivamente em roubo e furto, que geralmente não cobrem danos por colisão.
| Tipo de cobertura | Para que serve | Ponto de atenção |
|---|---|---|
| Colisão e danos ao veículo | Ajuda no reparo ou na indenização quando o carro sofre dano em acidente coberto. | Normalmente há franquia para reparos parciais. |
| Roubo e furto | Prevê indenização se o veículo for roubado ou furtado e não for recuperado. | Verifique o critério usado para calcular a indenização. |
| Danos a terceiros | Cobre prejuízos materiais, corporais ou morais causados a outras pessoas. | Há limites máximos específicos para cada garantia. |
| Acidentes pessoais de passageiros | Pode prever indenização a ocupantes por morte ou invalidez em acidente. | Os valores e as situações cobertas dependem da apólice. |
| Assistência 24 horas | Oferece serviços como guincho, troca de pneu e chaveiro, conforme o plano. | Confira limites de quilometragem e quantidade de utilizações. |
| Vidros, faróis e retrovisores | Ajuda na substituição ou no reparo dessas peças danificadas. | Pode haver franquia própria, distinta da cobertura principal. |
Responsabilidade civil: proteção que merece atenção
A cobertura de danos a terceiros é conhecida no mercado como responsabilidade civil facultativa de veículos. Ela pode incluir danos materiais, danos corporais e danos morais, conforme a contratação. Se o motorista segurado for responsabilizado por um acidente, essa garantia pode ser usada para indenizar a outra parte dentro dos limites previstos.
Escolher limites muito baixos pode deixar o segurado exposto a uma parcela significativa do prejuízo. Por outro lado, valores mais altos tendem a influenciar o prêmio. A decisão deve considerar a realidade de circulação do veículo, o patrimônio que se busca proteger e a possibilidade de um acidente envolver veículos, pessoas ou bens de maior valor.
Assistências não são a mesma coisa que cobertura de danos
Guincho, socorro mecânico, pane seca, transporte alternativo, chaveiro e troca de pneu costumam fazer parte do pacote de assistência. Esses serviços são úteis no dia a dia, mas possuem regras próprias. Um plano pode limitar a distância de reboque, o número de chamados durante a vigência ou a área de atendimento.
Não confunda, por exemplo, o guincho disponibilizado após uma pane com a cobertura de reparo após uma colisão. O primeiro é um serviço assistencial; o segundo depende da garantia de danos ao veículo e de suas condições. Ler os limites de cada item evita frustração justamente em uma situação urgente.
Como é calculado o preço do seguro
O preço não depende apenas do modelo e do valor do automóvel. A seguradora estima a probabilidade e o custo potencial de sinistros a partir de informações sobre o veículo, seus condutores e a forma de uso. Por essa razão, dois proprietários do mesmo carro podem receber propostas bastante diferentes.
Local de pernoite, região de circulação, idade e experiência do principal condutor, histórico de sinistros, finalidade de uso e existência de garagem são exemplos de fatores frequentemente considerados. Características do veículo, disponibilidade e custo de peças, índice de roubo e facilidade de reparo também podem influenciar a avaliação.
- Perfil do condutor principal: informe quem realmente usa o veículo com maior frequência.
- Uso do carro: deslocamentos particulares, trabalho, entregas ou transporte de passageiros podem alterar as regras de aceitação.
- Endereço de pernoite: o local onde o veículo fica guardado regularmente é uma informação relevante.
- Histórico de seguro: classe de bônus e sinistros anteriores podem afetar a proposta.
- Proteções instaladas: rastreadores e outros dispositivos podem ser considerados em alguns produtos.
- Forma de pagamento e coberturas: parcelamento, limites e franquias influenciam o valor final.
Preencher o questionário de risco com exatidão é essencial. Declarar que o carro fica em garagem quando isso não ocorre, omitir um condutor habitual ou informar uso particular quando há atividade profissional pode gerar questionamentos e dificuldades na regulação de um sinistro. Mudanças relevantes durante a vigência também devem ser comunicadas.
O seguro é uma forma de proteção contra riscos, cujas condições, coberturas e limites devem estar claramente definidos no contrato.
Superintendência de Seguros Privados (Susep) — orientação geral sobre seguros
A supervisão do mercado de seguros no Brasil é exercida pela Superintendência de Seguros Privados (Susep). Consultar informações oficiais e confirmar se a empresa está autorizada a operar ajuda a tornar a contratação mais segura, especialmente quando a oferta chega por canais pouco conhecidos.
Franquia: quando o segurado participa do custo
A franquia é a quantia que o segurado paga quando utiliza determinadas coberturas, principalmente a de danos parciais ao próprio veículo. Se o custo do reparo ultrapassa esse valor, a seguradora arca com a parcela restante, respeitando as regras da apólice. Se o reparo custar menos ou o mesmo que a franquia, em geral o conserto fica por conta do segurado.
Imagine uma franquia de R$ 2.000 e um reparo aprovado de R$ 6.000 após uma colisão coberta. Nessa situação, o segurado paga R$ 2.000 e a seguradora assume os R$ 4.000 restantes. Se o orçamento fosse de R$ 1.500, normalmente não haveria acionamento vantajoso da cobertura para esse reparo, pois o valor não supera a franquia.
Franquia não costuma valer para todos os eventos
Em situações de indenização integral, como roubo sem recuperação ou perda total decorrente de evento coberto, a franquia normalmente não é cobrada. Também podem existir regras específicas para cobertura de vidros, retrovisores e faróis, com franquias próprias. A resposta correta sempre está nas condições contratuais do produto adquirido.
Em geral, uma franquia menor tende a resultar em prêmio mais alto, pois a seguradora assume uma parcela maior de reparos de menor valor. Uma franquia maior pode reduzir o custo do seguro, mas exige reserva financeira caso ocorra uma batida. A escolha deve equilibrar o valor mensal ou anual do prêmio e a capacidade de pagamento em um imprevisto.
Sinistro, perda parcial e indenização integral
Quando acontece um evento coberto, o primeiro passo é proteger as pessoas envolvidas e tomar as providências emergenciais cabíveis. Em acidentes com vítimas, a prioridade é acionar o atendimento de emergência. Se houver risco à segurança ou necessidade de registro, as autoridades competentes devem ser chamadas conforme a situação.
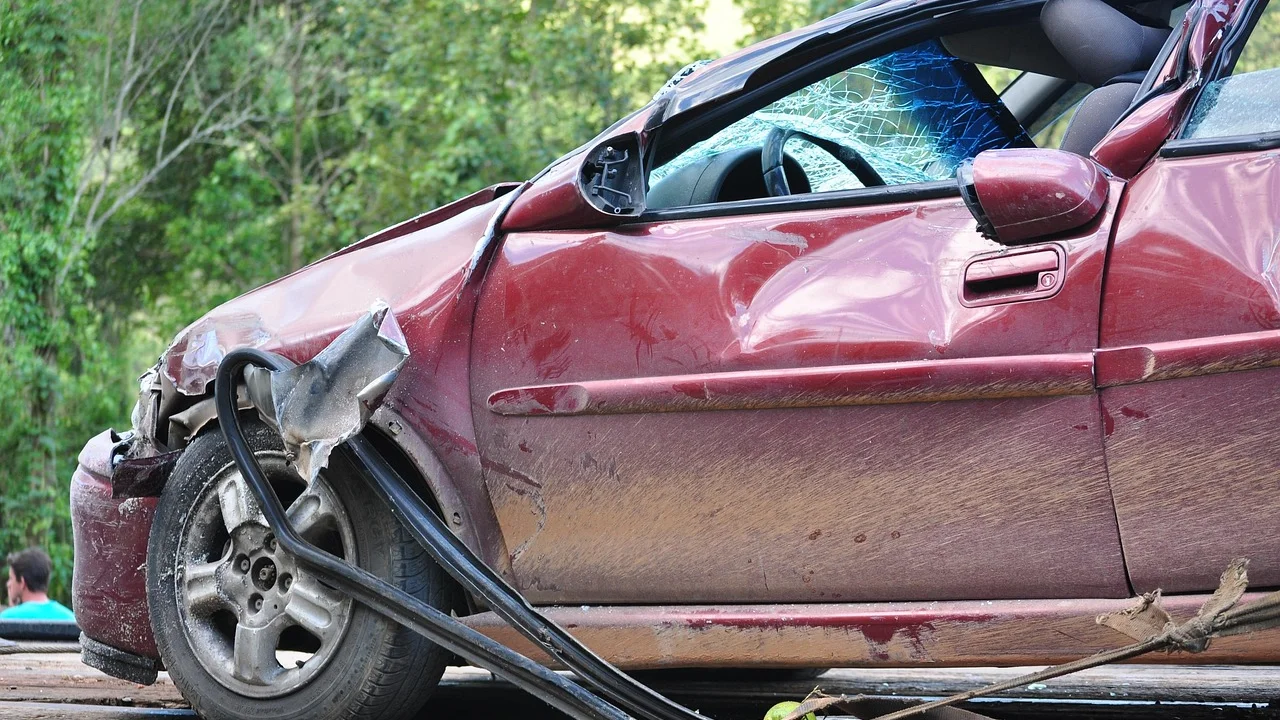
Depois, o segurado deve avisar a seguradora pelos canais indicados. O processo costuma envolver abertura de aviso de sinistro, envio de documentos, análise do ocorrido, vistoria e definição do reparo ou da indenização. Não é recomendável autorizar consertos de grande porte antes de receber orientação, salvo medidas indispensáveis para evitar dano maior ou por instrução da própria seguradora.
- Garanta a segurança no local e busque atendimento médico ou apoio das autoridades quando necessário.
- Registre dados relevantes: placas, contatos, fotos, horário, local e informações de envolvidos.
- Acione a assistência, se houver necessidade de guincho ou socorro no local.
- Comunique o sinistro à seguradora e siga as instruções sobre documentos e vistoria.
- Aguarde a autorização para reparo e acompanhe os prazos e orçamentos informados.
- Guarde protocolos, comprovantes e documentos relacionados ao evento.
Quando há perda parcial
Há perda parcial quando o veículo pode ser reparado dentro dos critérios estabelecidos pela apólice. Após a vistoria e a aprovação, o carro pode ser encaminhado a uma oficina referenciada ou, quando permitido, a uma oficina de livre escolha. Oficinas referenciadas podem oferecer processos mais integrados com a seguradora, mas as condições variam.
Nesse cenário, é comum haver cobrança da franquia. O segurado também deve conferir se as peças, o prazo de reparo e as garantias da oficina foram adequadamente esclarecidos. Em caso de divergência, a documentação do atendimento e os canais formais da seguradora são importantes para registrar a solicitação.
Quando pode haver indenização integral
A indenização integral pode ocorrer em caso de roubo ou furto sem recuperação e quando os danos de uma colisão atingem o percentual definido nas condições do seguro para caracterizar perda total. Esse percentual pode variar conforme o contrato. A indenização segue o critério de valor estabelecido na apólice, depois da entrega dos documentos exigidos e da conclusão da análise.
Débitos, restrições, financiamento e documentos pendentes podem interferir no processo de transferência ou pagamento. Por isso, manter a documentação do veículo em ordem facilita etapas administrativas caso uma situação grave ocorra.
O que costuma ficar fora da proteção contratada
Todo seguro possui riscos excluídos, isto é, situações que não são cobertas. As exclusões variam entre produtos, mas não devem ser ignoradas. A existência de seguro não significa autorização para qualquer uso do veículo nem garantia automática de pagamento para todo prejuízo.
Exemplos comuns de situações que podem comprometer a cobertura incluem condução por pessoa sem habilitação adequada, uso do veículo para finalidade não declarada, participação em competições, atos intencionais, agravamento deliberado do risco e descumprimento de obrigações contratuais. Casos envolvendo álcool, drogas ou atos ilícitos também podem ter consequências graves conforme a legislação e as condições da apólice.
Além das exclusões, é importante observar carências quando existirem, limites de cada garantia, território de cobertura, regras para acessórios, equipamentos especiais, passageiros e veículos substitutos. A melhor prática é pedir as condições gerais antes da contratação e salvar uma cópia da proposta e da apólice em local acessível.
Como comparar propostas sem olhar apenas o preço
Uma boa comparação começa pela identificação dos riscos mais relevantes para a rotina do proprietário. Quem utiliza o carro diariamente em grandes centros pode dar mais peso à cobertura para terceiros e à assistência ampla. Quem deixa o veículo em região com histórico de alagamentos deve verificar com cuidado as condições para eventos da natureza. Para carros financiados, é prudente compreender a regra de indenização e o relacionamento com a instituição financeira.
Peça propostas com bases semelhantes. Comparar uma apólice compreensiva com outra limitada a roubo e furto apenas pelo valor do prêmio não é uma análise justa. Verifique também se há diferença entre limites para danos materiais, corporais e morais a terceiros, além de quilometragem de guincho, carro reserva, cobertura de vidros e franquias.
Checklist antes de fechar o contrato
- Confirme o tipo de indenização: valor de referência ou valor determinado.
- Leia os limites de responsabilidade civil para terceiros.
- Compare a franquia principal e as franquias específicas.
- Cheque as regras e a quilometragem do guincho.
- Verifique se o uso real do veículo está corretamente declarado.
- Entenda as exclusões, os documentos exigidos e os canais de atendimento.
- Guarde a apólice, a proposta e os contatos para assistência em caso de emergência.
O Código de Defesa do Consumidor estabelece princípios de informação clara e adequada nas relações de consumo. Conhecer o Código de Defesa do Consumidor ajuda o cliente a entender a importância de receber documentos legíveis, condições transparentes e explicações compatíveis com o serviço oferecido.
Perguntas frequentes
É obrigatório contratar seguro para o carro?
O seguro privado de automóvel não é obrigatório de forma geral para proprietários de veículos. Ainda assim, pode ser exigido em situações específicas por contrato, como algumas modalidades de financiamento, locação ou prestação de serviço. A decisão deve considerar o risco financeiro que o proprietário consegue ou não suportar.
Posso dirigir o carro de outra pessoa que tem seguro?
Depende da apólice. Muitos seguros admitem condutores eventuais habilitados, mas o uso habitual por outra pessoa pode precisar ser informado no questionário de risco. Se um filho, cônjuge ou outro familiar usa o carro com frequência, essa informação deve constar corretamente na contratação.
Acionar o seguro faz perder o bônus?
Em muitos produtos, o acionamento de determinadas coberturas pode afetar a classe de bônus na renovação, mas as regras variam. Serviços de assistência e alguns eventos específicos podem receber tratamento diferente. Confirme as condições do plano e peça ao corretor ou à seguradora uma explicação sobre o impacto de cada tipo de uso.
O seguro cobre itens deixados dentro do veículo?
Em regra, a cobertura do automóvel não inclui automaticamente objetos pessoais, celulares, notebooks, mercadorias ou outros bens deixados no interior do carro. Alguns itens podem ter proteção específica em contratos próprios ou extensões, quando disponíveis. É necessário verificar expressamente a apólice antes de presumir cobertura.
Conclusão
O seguro de automóvel funciona como um contrato de proteção contra riscos delimitados: o segurado paga o prêmio e, se ocorrer um sinistro coberto, a seguradora presta assistência, autoriza reparos ou paga indenização conforme as condições acordadas. Cobertura, limite, franquia e exclusões são elementos inseparáveis dessa relação.
A contratação mais adequada não é necessariamente a mais barata, mas aquela que protege os riscos prioritários da rotina do motorista com regras compreendidas e custo sustentável. Comparar propostas equivalentes, informar os dados corretamente e ler a apólice antes de precisar dela são atitudes que ajudam a evitar surpresas em momentos de dificuldade.
Referências
- Superintendência de Seguros Privados (Susep) — Informações ao consumidor sobre seguros.
- Confederação Nacional das Seguradoras (CNseg) — Conteúdos de orientação sobre seguro de automóveis.
- Banco Central do Brasil — Educação financeira e noções de proteção de riscos.
- Presidência da República — Código de Defesa do Consumidor, Lei nº 8.078.
Escrito por
Editor-chefe e redator
Editor-chefe do Canal Três, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.