
Como dividir contas entre casais de forma justa
Entender como dividir contas entre casais ajuda a reduzir conflitos e torna a vida financeira mais previsível. Veja modelos de divisão igual, proporcional à renda e por responsabilidades, além de passos para criar acordos claros, controlar despesas e revisar combinados.
Decidir como dividir contas entre casais é uma conversa importante para quem compartilha uma casa, planeja morar junto ou deseja organizar melhor gastos em comum. Não existe uma fórmula universalmente justa: o melhor modelo depende da renda, das responsabilidades, dos objetivos e do nível de autonomia financeira que cada pessoa quer preservar.
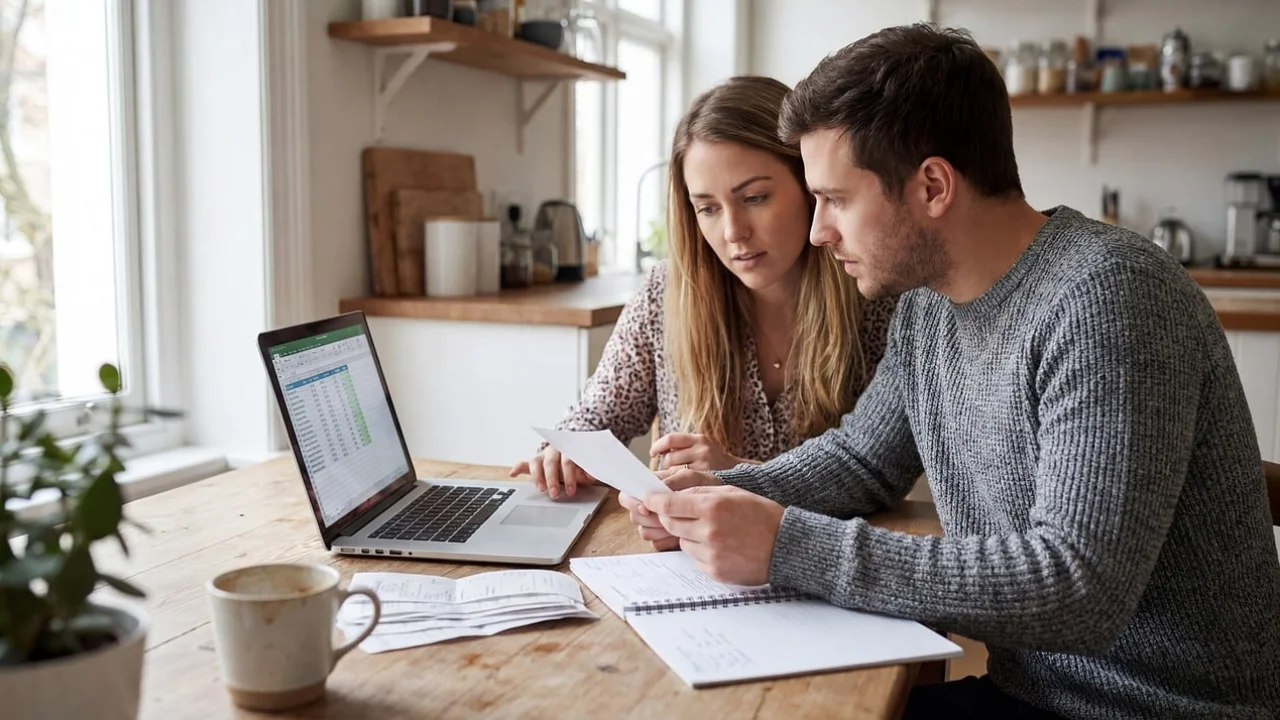
O ponto central não é apenas definir quem paga aluguel, supermercado ou internet. É construir um acordo compreensível, sustentável e revisável. Quando as expectativas ficam implícitas, pequenas diferenças de percepção podem virar ressentimento: uma pessoa pode sentir que contribui mais, enquanto a outra acredita estar fazendo sua parte.
Com diálogo, registros simples e critérios definidos antes dos vencimentos, o dinheiro deixa de ser um tema tratado apenas em momentos de aperto. A divisão passa a apoiar os planos do casal, sem exigir que os dois tenham o mesmo salário ou abram mão da própria independência.
Por que a divisão de despesas exige um acordo claro
Uma vida a dois reúne despesas visíveis e invisíveis. As visíveis costumam ser aluguel, condomínio, contas de consumo, mercado, transporte e assinaturas. Já as invisíveis incluem reposição de produtos de limpeza, remédios de uso eventual, pequenos reparos, presentes para eventos familiares, refeições fora e custos de organização da casa. Se essas categorias não entram na conversa, a percepção de equilíbrio pode se perder rapidamente.
Um bom acordo financeiro deve considerar capacidade de contribuição, e não somente o valor nominal pago. Dividir tudo pela metade pode funcionar quando as rendas e demais obrigações são semelhantes. Porém, pode pressionar excessivamente quem recebe menos, deixando pouco espaço para reserva de emergência, estudos, lazer ou despesas pessoais.
Justo não significa necessariamente igual
Igualdade significa que cada pessoa coloca o mesmo valor em uma despesa. Equidade significa que a contribuição é adequada à realidade de cada uma. Em um casal com rendas bastante diferentes, uma divisão proporcional pode ser mais equilibrada porque preserva uma parcela razoável do orçamento individual para ambos.
Também é necessário observar trabalho doméstico e cuidados não remunerados. Se uma pessoa assume grande parte da gestão da casa, acompanha reparos, faz compras, prepara refeições ou cuida de filhos e familiares, essa carga precisa fazer parte da conversa. Organização financeira saudável não reduz a contribuição ao dinheiro, embora seja essencial registrar os pagamentos em dinheiro com clareza.
O que deve entrar nas contas compartilhadas
Antes de escolher o método, o casal precisa separar o que é despesa comum do que é gasto individual. Não é obrigatório que todos os itens sejam compartilhados. Por exemplo, um plano de celular pessoal, roupas, hobbies particulares e dívidas contraídas antes da relação normalmente podem permanecer sob responsabilidade individual, salvo acordo diferente.
- Gastos da moradia: aluguel ou financiamento, condomínio, água, luz, gás, internet e manutenção.
- Alimentação: mercado, itens de limpeza, refeições em casa e, se combinado, pedidos e refeições fora.
- Objetivos comuns: viagem, reforma, compra de móveis, reserva para mudança ou projetos familiares.
- Despesas familiares: custos relacionados a filhos, animais de estimação e cuidados definidos em conjunto.
- Gastos individuais: lazer pessoal, presentes particulares, roupas, assinaturas próprias e dívidas individuais.
O mais importante é evitar pressupostos. Um serviço de streaming, por exemplo, pode parecer pequeno, mas a soma de vários custos recorrentes pesa no orçamento. O mesmo ocorre com refeições por aplicativo e compras rápidas feitas sem planejamento.
Principais modelos para dividir contas
Há vários caminhos possíveis para organizar despesas a dois. O modelo escolhido pode combinar métodos diferentes: o casal pode dividir moradia proporcionalmente, pagar mercado por uma conta conjunta e manter lazer pessoal separado. O ideal é que a regra seja simples o suficiente para ser aplicada todos os meses.
A tabela a seguir apresenta opções comuns, seus usos e os cuidados necessários. Ela não determina qual formato é melhor, mas ajuda a identificar o que combina com a situação financeira atual.
| Modelo | Como funciona | Indicado quando | Principal cuidado |
|---|---|---|---|
| Divisão meio a meio | Cada pessoa paga 50% das despesas definidas. | As rendas e obrigações pessoais são parecidas. | Não ignorar diferenças relevantes de renda ou dívidas. |
| Divisão proporcional | Cada pessoa contribui conforme sua participação na renda total. | Há diferença significativa entre os rendimentos. | Atualizar os cálculos se a renda mudar. |
| Contas por responsabilidade | Cada um assume despesas específicas, como aluguel ou mercado. | O casal prefere menos transferências mensais. | Verificar se os valores continuam equilibrados. |
| Fundo compartilhado | Ambos depositam um valor em conta ou carteira separada para gastos comuns. | Há muitas despesas recorrentes em conjunto. | Definir regras de acesso, registro e reposição. |
| Modelo híbrido | Combina divisão proporcional, fundo comum e gastos individuais separados. | O casal tem rotina e objetivos financeiros variados. | Manter critérios claros para evitar confusão. |
Divisão meio a meio
O modelo de 50% para cada pessoa é direto: somam-se as despesas compartilhadas e divide-se o total por dois. Se os gastos comuns do mês chegarem a R$ 4.000, cada um contribui com R$ 2.000. Pode ser uma boa escolha para casais com remuneração semelhante, padrões de consumo próximos e liberdade financeira preservada depois do pagamento das contas.
Apesar da praticidade, esse formato não deve ser tratado como obrigação moral. Quando o custo de vida escolhido pelo casal é muito alto para uma das pessoas, a divisão igual pode gerar endividamento ou impedir que ela faça reservas. Nesse caso, o problema não é falta de esforço, mas inadequação entre o acordo e a realidade.
Divisão proporcional à renda
Na divisão proporcional, cada pessoa participa das despesas comuns conforme o percentual que sua renda representa no total do casal. Suponha que uma pessoa receba R$ 6.000 e outra R$ 4.000. A renda conjunta é R$ 10.000; portanto, a primeira representa 60% do total, e a segunda, 40%.
Se as despesas compartilhadas forem R$ 3.000, a primeira pessoa pagaria R$ 1.800, e a segunda, R$ 1.200. A fórmula é: renda individual ÷ renda total do casal × despesas compartilhadas. Esse modelo não significa que uma pessoa “sustenta” a outra; ele apenas distribui o custo comum de acordo com a capacidade de cada uma.
Como calcular uma divisão proporcional na prática
O cálculo é simples, mas pede transparência sobre a renda que será considerada. Alguns casais usam apenas o valor líquido mensal recebido; outros incluem rendas variáveis, benefícios recorrentes ou ganhos de trabalho autônomo. O importante é escolher uma regra compreendida por ambos e aplicá-la de maneira consistente.
Para quem tem renda variável, uma saída é trabalhar com a média de alguns meses ou estabelecer um valor-base conservador. Quando houver meses melhores, parte do excedente pode reforçar a reserva do casal, antecipar metas ou cobrir períodos de menor faturamento, em vez de elevar automaticamente o padrão de gastos.
Passo a passo para montar o cálculo
- Liste as rendas líquidas mensais que entrarão no acordo.
- Some os rendimentos para chegar à renda total do casal.
- Divida a renda de cada pessoa pelo total para encontrar seu percentual.
- Some somente as despesas que foram classificadas como compartilhadas.
- Multiplique o total das despesas pelo percentual de cada pessoa.
- Registre os valores e defina a data de pagamento ou de depósito.
- Revise o cálculo quando houver mudança importante de renda, moradia ou despesas.
Uma planilha simplifica esse processo porque permite visualizar receitas, despesas fixas, gastos variáveis e saldo de cada pessoa. Programas de planilha também ajudam a evitar contas feitas de memória e facilitam uma revisão mensal sem depender de conversas improvisadas.
Exemplo com despesas mensais
Imagine uma renda líquida de R$ 7.000 para uma pessoa e de R$ 3.000 para a outra. Juntas, elas recebem R$ 10.000. A participação na renda total é de 70% e 30%, respectivamente. Se as despesas compartilhadas forem R$ 4.500, a contribuição proporcional seria de R$ 3.150 para a primeira pessoa e R$ 1.350 para a segunda.
O casal ainda pode decidir que certos valores ficam fora desse cálculo. Uma dívida estudantil anterior, um curso individual ou despesas de saúde particulares, por exemplo, podem ser pagas separadamente. Ter uma regra explícita evita que situações pontuais sejam interpretadas como quebra de compromisso.
Organize o orçamento do casal sem perder autonomia
Compartilhar despesas não exige juntar todo o dinheiro. Muitos casais se beneficiam de um sistema em que cada pessoa mantém sua conta individual e transfere uma quantia definida para pagar os gastos comuns. Essa estrutura pode ser uma conta conjunta, quando ambos desejam e entendem suas regras, ou uma conta separada usada apenas como fundo do lar.
O objetivo é dar visibilidade ao orçamento comum sem transformar cada compra individual em prestação de contas. A autonomia financeira ajuda a preservar escolhas pessoais, enquanto o planejamento conjunto protege compromissos que afetam os dois.
Crie categorias e limites realistas
Separe despesas fixas, como aluguel e internet, das variáveis, como mercado, transporte e lazer. Depois, estabeleça um teto de referência para categorias que costumam oscilar. Isso não precisa ser uma proibição rígida: funciona como sinal de que uma decisão de consumo pode exigir conversa antes de acontecer.
Também vale reservar uma categoria para despesas inesperadas da casa. Equipamentos quebram, produtos acabam antes do previsto e consultas veterinárias podem surgir. Sem previsão, esses custos tendem a virar discussão sobre quem deveria pagar.
“Não é o quanto ganhamos, mas o quanto gastamos que determina se somos ricos ou pobres.”
Charles Dickens
A frase é útil como lembrete de que aumentar a renda não resolve sozinho a falta de organização. Um orçamento pode ser ajustado à realidade sem controlar excessivamente a vida de ninguém. A educação financeira, apresentada pelo Banco Central do Brasil, também reforça a importância de planejar, registrar e avaliar escolhas financeiras de forma consciente.
Conversa financeira: regras que evitam conflitos
Falar de dinheiro pode envolver experiências familiares, medo de julgamento, insegurança profissional e diferentes hábitos de consumo. Por isso, a conversa precisa ser feita em um momento calmo, fora de uma cobrança imediata ou de um atraso. O objetivo não é descobrir quem está “certo”, mas encontrar uma forma viável de administrar recursos compartilhados.
Uma reunião mensal curta pode ser suficiente para conferir despesas, verificar o saldo do fundo comum e decidir ajustes. O encontro tende a ser mais produtivo quando a planilha ou o aplicativo é apenas um apoio à conversa, e não uma ferramenta para vigiar o outro.
Assuntos que merecem definição prévia
- Qual é o valor mensal destinado às despesas da casa.
- Que tipo de gasto pode ser pago com recursos compartilhados.
- Como serão pagos itens acima de um valor escolhido pelo casal.
- Qual será a regra para viagens, presentes, restaurantes e delivery.
- Como agir em caso de desemprego, redução de renda ou emergência.
- De quanto em quanto tempo o acordo será revisado.
Evite usar comparações como “eu sempre pago mais” sem consultar os registros. Às vezes, uma pessoa arca com contas formais e outra faz diversas compras menores, mas recorrentes. Quando ambos enxergam os números completos, fica mais fácil tratar o problema concreto do que discutir impressões.
Quando há dívidas ou renda muito instável
Dívidas não devem ser escondidas se elas podem afetar os planos comuns, especialmente em situações de moradia, crédito conjunto ou projetos familiares. Isso não obriga um parceiro a assumir compromissos feitos pelo outro, mas permite avaliar riscos e ajustar o orçamento com antecedência.
Em caso de renda irregular, o casal pode definir uma contribuição mínima para as despesas essenciais e uma regra para os meses de maior entrada. É prudente priorizar uma reserva para imprevistos antes de assumir novas parcelas ou ampliar custos fixos. Informações gerais sobre planejamento e orçamento também podem ser consultadas na área de educação financeira do Tesouro Nacional.
Erros comuns ao dividir contas a dois
Um dos erros mais frequentes é adotar um método sem discutir o padrão de vida que ele sustenta. Se uma pessoa escolhe um imóvel, restaurante ou viagem compatível apenas com seu próprio orçamento, dividir o custo igualmente pode colocar a outra em posição desconfortável. O padrão de despesas precisa caber no acordo, não apenas no desejo de quem ganha mais.
Outro problema é misturar gastos compartilhados e pessoais sem qualquer registro. Isso torna difícil saber se uma transferência foi para cobrir contas da casa, lazer individual ou uma compra excepcional. Não é necessário detalhar cada centavo, mas é recomendável categorizar os gastos relevantes e manter comprovantes quando houver dúvida.
Evite transformar o acordo em placar
Registrar valores não deve virar uma competição sobre quem contribuiu mais. A função do controle é garantir previsibilidade, corrigir desequilíbrios e apoiar objetivos comuns. Se a planilha passa a alimentar acusações, talvez seja necessário simplificar categorias, rever expectativas ou retomar a conversa sobre responsabilidades não financeiras.
Também é arriscado manter uma regra antiga quando a realidade já mudou. Promoção, perda de emprego, nascimento de filho, mudança de cidade, doença na família e início de um curso podem alterar completamente a capacidade de pagamento. Revisar não significa falhar no planejamento; significa adaptá-lo aos fatos.
Perguntas frequentes
Casais precisam ter conta conjunta para dividir despesas?
Não. Uma conta conjunta é apenas uma possibilidade. O casal pode manter contas individuais e fazer transferências mensais para uma conta destinada aos gastos comuns, ou definir que uma pessoa paga determinadas contas e a outra reembolsa sua parte. O essencial é haver registro, acesso às informações necessárias e uma regra aceita pelos dois.
É melhor dividir tudo pela metade ou proporcionalmente à renda?
Depende das rendas, dívidas, responsabilidades e metas individuais. A divisão pela metade é simples e pode funcionar com condições financeiras parecidas. A proporcional costuma ser mais adequada quando há diferença relevante de renda, pois reparte o peso das despesas de modo compatível com a capacidade de cada pessoa.
Como dividir contas quando um dos dois está desempregado?
O ideal é revisar o acordo imediatamente e priorizar moradia, alimentação, saúde e obrigações essenciais. Quem permanece com renda pode contribuir mais temporariamente, se isso for possível e acordado. Também é importante definir expectativas, usar reservas com responsabilidade e estabelecer uma nova revisão quando a situação mudar.
Despesas pessoais devem entrar na planilha do casal?
Elas podem aparecer de forma resumida se ajudarem no planejamento geral, mas não precisam ser controladas em detalhe pelo outro. O mais importante é separar claramente gastos individuais de despesas comuns. Isso evita que dinheiro destinado à casa seja confundido com consumo pessoal e protege a autonomia de ambos.
Conclusão
Saber como dividir contas entre casais não é escolher uma fórmula perfeita, e sim criar um processo transparente. A divisão meio a meio, proporcional à renda, por responsabilidades ou por fundo compartilhado pode funcionar quando as regras são claras e o modelo cabe no orçamento real de cada pessoa.
Comece listando despesas, definindo o que é comum, calculando contribuições e registrando os pagamentos. Depois, marque revisões periódicas para adaptar o acordo a mudanças de renda e objetivos. Um combinado financeiro bem construído reduz incertezas e abre espaço para que o casal trate o dinheiro como parte do planejamento da vida em conjunto.
Referências
- Banco Central do Brasil — Cidadania Financeira.
- Banco Central do Brasil — Série Cidadania Financeira: gestão de finanças pessoais.
- Tesouro Nacional — Educação Financeira.
- Comissão de Valores Mobiliários — Portal do Investidor: educação financeira.
Escrito por
Editor-chefe e redator
Editor-chefe do Canal Três, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.