
Como ensinar educação financeira para crianças
Ensinar crianças a lidar com dinheiro vai além de falar sobre economizar. Este guia mostra como apresentar escolhas, planejamento, consumo consciente, mesada e objetivos financeiros de forma simples, compatível com cada idade e presente na rotina da família.
Aprender a lidar com dinheiro é uma habilidade construída aos poucos. Antes de entender juros, orçamento ou investimentos, a criança pode começar por ideias muito mais próximas da vida cotidiana: perceber que as escolhas têm consequências, comparar preços, esperar para comprar algo desejado e cuidar do que já possui.
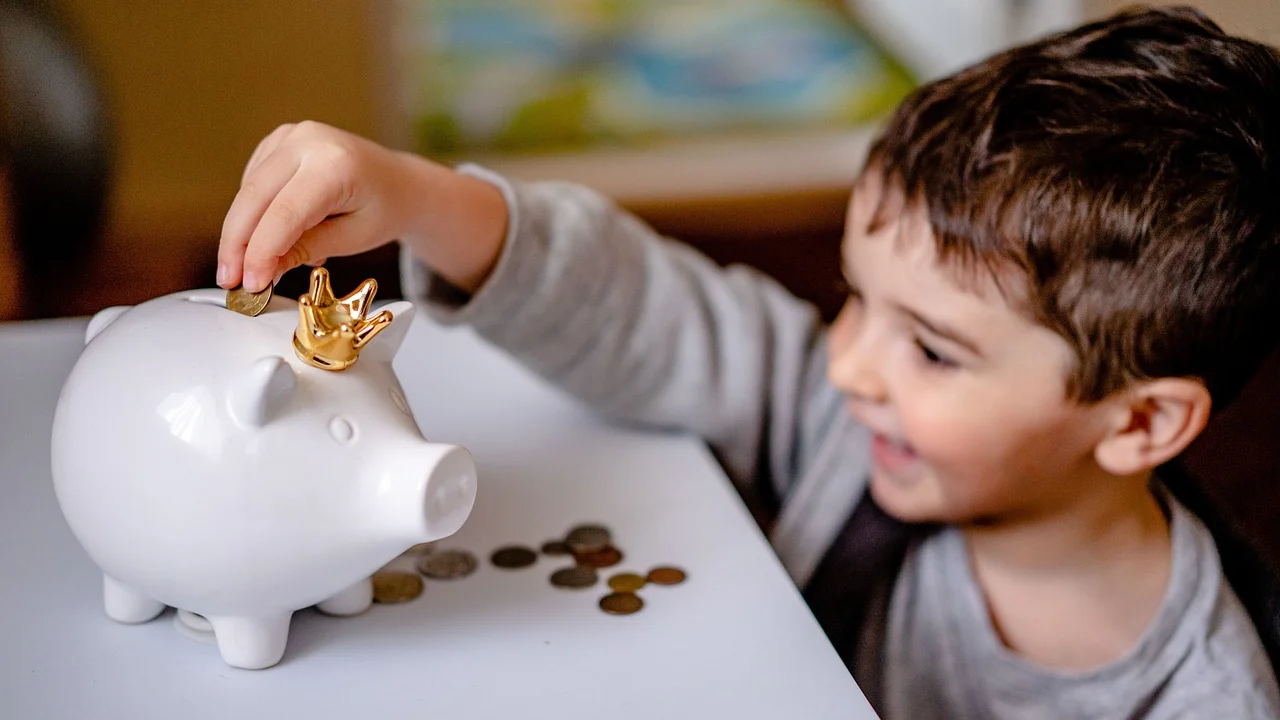
Por isso, ensinar educação financeira não significa transformar a infância em uma planilha ou falar de preocupações adultas. O objetivo é criar um ambiente em que o dinheiro seja tratado com clareza, responsabilidade e tranquilidade. Conversas curtas, exemplos consistentes e oportunidades reais de decisão costumam ensinar mais do que discursos longos.
Famílias têm realidades financeiras diferentes, e isso precisa ser respeitado. A educação financeira infantil pode acontecer com valores pequenos ou mesmo sem dinheiro circulando diretamente. O ponto central é ajudar a criança a desenvolver noção de limite, planejamento, prioridade e consumo consciente, competências úteis em qualquer contexto.
O que é educação financeira na infância
Na infância, educação financeira é o processo de aprender a tomar decisões diante de recursos limitados. O recurso pode ser dinheiro, tempo, alimentos, brinquedos ou materiais escolares. Quando uma criança entende que não dá para levar todos os itens desejados de uma loja, por exemplo, ela começa a perceber o princípio da escolha e da prioridade.
Esse aprendizado não deve se resumir a “guardar tudo” ou “nunca gastar”. Dinheiro tem funções diferentes: atender necessidades, permitir lazer, realizar planos, ajudar outras pessoas e enfrentar imprevistos. Uma visão equilibrada mostra que gastar pode ser adequado quando há intenção, limite e planejamento.
Os conceitos que fazem sentido para cada idade
Crianças pequenas aprendem principalmente por observação e repetição. Elas podem ajudar a separar moedas, conferir a lista de compras ou entender que o pagamento acontece antes de levar um produto para casa. Já crianças maiores conseguem comparar alternativas, definir metas e registrar entradas e saídas simples.
Na pré-adolescência, é possível introduzir noções de orçamento, preço unitário, pesquisa antes da compra e segurança em pagamentos digitais. Não é preciso antecipar temas complexos nem usar linguagem técnica. A explicação deve acompanhar a maturidade da criança e partir de situações que ela conhece.
| Faixa de desenvolvimento | Aprendizados possíveis | Atividade prática |
|---|---|---|
| Primeiros anos escolares | Diferença entre querer e precisar; valor das coisas | Montar uma lista simples para uma compra |
| Infância intermediária | Escolhas, espera, comparação e objetivo de curto prazo | Separar parte de um valor para um brinquedo desejado |
| Pré-adolescência | Orçamento básico, pesquisa de preço e planejamento | Planejar uma pequena compra com valor definido |
| Adolescência | Renda, despesas, crédito, riscos e autonomia gradual | Controlar gastos pessoais e avaliar uma assinatura |
Comece pelas conversas do cotidiano
O cotidiano oferece oportunidades naturais para falar sobre dinheiro sem transformar todo passeio em uma aula. No supermercado, a família pode explicar por que escolheu uma marca em vez de outra. Ao planejar uma festa, pode mostrar que definir um limite ajuda a decidir quantidade de convidados, decoração e alimentos.
É importante evitar frases vagas, como “não temos dinheiro para isso”, quando a situação é outra. Uma forma mais educativa e honesta é dizer: “Isso não está na nossa prioridade agora” ou “Se comprarmos isso hoje, precisaremos deixar outra coisa para depois”. Assim, a criança aprende que decisões financeiras envolvem escolhas, não apenas proibições.
Explique necessidades, desejos e prioridades
Uma atividade simples é separar itens em três grupos: necessidades, desejos e prioridades do momento. Alimentos básicos, moradia e material escolar necessário tendem a entrar no primeiro grupo. Um brinquedo novo, um lanche especial ou um acessório podem ser desejos legítimos, mas não precisam ser atendidos imediatamente.
O terceiro grupo ajuda a tornar a conversa mais realista. Nem toda necessidade ou desejo cabe no orçamento ao mesmo tempo. Uma família pode precisar trocar algo em casa, mas priorizar uma conta essencial antes. Ensinar essa distinção ajuda a criança a compreender que planejar não é deixar de querer; é decidir a ordem das coisas.
- Convide a criança a participar de uma lista de compras curta.
- Mostre o valor total aproximado antes de sair de casa.
- Peça que ela compare tamanho, quantidade e preço de dois produtos.
- Explique por que promoções nem sempre representam economia.
- Valorize quando ela decide esperar para alcançar um objetivo maior.
Use exemplos práticos em vez de lições abstratas
Para uma criança, dizer que “é preciso economizar” pode parecer distante. Em vez disso, conecte a ideia a um objetivo concreto: um livro, um jogo, um passeio ou um presente para alguém. A meta dá significado à espera e permite acompanhar o progresso de maneira visível.
Um pote transparente, três envelopes identificados ou uma tabela feita à mão já são recursos suficientes. O importante é que a criança veja o avanço e perceba a relação entre pequenas decisões e um resultado futuro. Se ela escolhe reservar uma parte do valor recebido, essa ação precisa ter um propósito compreensível.
Crie categorias simples para o dinheiro
Uma divisão possível é usar três destinos: usar agora, guardar para uma meta e compartilhar ou doar. Não existe percentual obrigatório. A distribuição deve fazer sentido para a renda disponível, a idade e o objetivo de aprendizagem. Em alguns casos, todo o valor pode ir para uma única meta, e isso também é válido.
O foco não é controlar cada moeda de modo rígido, mas ensinar intencionalidade. Quando a criança percebe que pode escolher como destinar o dinheiro, aprende que planejamento oferece liberdade de decisão. Ao mesmo tempo, os responsáveis podem estabelecer limites claros para compras que envolvam jogos, aplicativos ou lojas online.
- Escolha com a criança uma meta específica e possível.
- Descubram juntos quanto ela custa e em quanto tempo desejam alcançá-la.
- Definam onde o dinheiro será guardado e como o progresso será registrado.
- Revisem a meta periodicamente, sem punição caso haja mudança de ideia.
- Quando o objetivo for atingido, conversem sobre o que funcionou no processo.
Mesada: quando usar e como transformar em aprendizado
A mesada pode ser uma ferramenta educativa, mas não é uma obrigação para todas as famílias. Ela funciona melhor quando tem regras simples e objetivos claros. Seu papel não é remunerar a criança por existir nem substituir as responsabilidades básicas da convivência em casa, como guardar os próprios brinquedos ou ajudar dentro de suas possibilidades.
Quando adotada, a mesada pode oferecer uma experiência segura de autonomia. A criança recebe um valor definido em intervalo combinado e precisa decidir como usá-lo. Pequenos erros, como gastar tudo no começo e não ter para algo desejado depois, podem se tornar aprendizados importantes quando os adultos acolhem a frustração sem resgatar imediatamente a situação.
Defina combinados antes de entregar o valor
Conversem sobre o que a criança poderá comprar sozinha e o que continuará sendo responsabilidade dos adultos. Itens essenciais, como alimentação, transporte, cuidados de saúde e material escolar necessário, não devem depender do dinheiro dela. Já pequenos desejos podem ser uma boa oportunidade de praticar escolhas.
Também vale explicar se haverá adiantamentos, empréstimos ou reposição quando o valor acabar. Para fins educativos, é recomendável que essas situações sejam excepcionais e transparentes. Se o responsável sempre completa a quantia, a criança pode não vivenciar a consequência natural de ter decidido sem planejamento.
“Não é o homem que tem pouco, mas o homem que deseja mais, que é pobre.”
Sêneca, Cartas a Lucílio
A frase não é uma regra sobre abrir mão de desejos, mas ajuda a conversar sobre satisfação e excesso. Crianças recebem muitos estímulos para querer novidades, especialmente em vídeos, jogos e redes sociais. Aprender a avaliar se algo será realmente usado pode ser mais valioso do que simplesmente aprender a juntar dinheiro.
Ensine consumo consciente e publicidade
Publicidade é feita para chamar atenção e despertar interesse. Ensinar isso não exige demonizar marcas, lojas ou anúncios. Basta ajudar a criança a fazer perguntas antes de pedir ou comprar algo: eu preciso disso? Vou usar por bastante tempo? Já tenho algo parecido? O preço cabe no que foi planejado?
Esse hábito fortalece o pensamento crítico e reduz a compra por impulso. Vale conversar especialmente sobre vídeos de influenciadores, publicidade disfarçada em conteúdo e ofertas dentro de jogos. Uma criança pode não perceber que uma recomendação tem finalidade comercial, então o adulto deve explicar isso de maneira direta e adequada à idade.
Mostre como comparar sem perder a simplicidade
Comparar preços não é escolher automaticamente o item mais barato. É observar qualidade, quantidade, durabilidade, necessidade e condições de compra. Dois produtos podem ter preços diferentes porque oferecem tamanhos, materiais ou funções distintos. Essa conversa é uma oportunidade de mostrar que valor e preço não são exatamente a mesma coisa.
Em compras digitais, ensine a não clicar em anúncios ou fazer pagamentos sem autorização. Crianças e adolescentes também precisam saber que ofertas muito vantajosas podem esconder problemas. O Banco Central disponibiliza conteúdos de cidadania financeira que ajudam famílias a compreender temas como planejamento, consumo e uso consciente do dinheiro.
Inclua planejamento, erro e revisão no processo
Educação financeira não é acertar sempre. Uma criança pode se arrepender de uma compra, desistir de uma meta ou gastar mais cedo do que gostaria. Em vez de tratar esses episódios como fracasso, os responsáveis podem usar perguntas que incentivem a reflexão: “O que você faria diferente na próxima vez?” e “Como podemos organizar esse objetivo de outro jeito?”
Essa postura reduz a vergonha associada ao dinheiro e ensina responsabilidade sem medo. Adultos também cometem erros financeiros, mudam de plano e enfrentam imprevistos. Mostrar, sem expor detalhes que não cabem à criança, que a família faz escolhas e ajusta o caminho torna o aprendizado mais real.
Faça um orçamento visual para pequenos objetivos
Um orçamento infantil pode ser bem simples: de um lado, o dinheiro disponível; do outro, os objetivos e os gastos planejados. Para uma festa de aniversário, por exemplo, a criança pode ajudar a listar bolo, enfeites, lembrancinhas e atividades. Depois, pode perceber que escolher menos itens em uma categoria libera recursos para outra.
Essa prática também pode envolver tempo. Se o objetivo é comprar algo com um valor que ela recebe periodicamente, calculem quantas semanas serão necessárias. Trabalhar com prazos ajuda a desenvolver paciência e planejamento, desde que a meta seja alcançável e não se transforme em pressão.
Cuidados com dinheiro digital e segurança
O dinheiro aparece cada vez menos em cédulas e moedas, mas isso não elimina a necessidade de ensinar seu valor. Cartões, pagamentos por aproximação, transferências e compras em aplicativos tornam a transação rápida e podem dificultar a percepção de gasto. Por isso, é útil explicar que o pagamento digital continua saindo de uma conta e tem limite.
Para crianças maiores e adolescentes, conversas sobre segurança devem fazer parte da educação financeira. Senhas, códigos de confirmação e dados de cartão não devem ser compartilhados com colegas, desconhecidos ou perfis de jogos. Também é essencial combinar que qualquer compra online precisa de autorização prévia.
O portal da Comissão de Valores Mobiliários reúne informações institucionais sobre o mercado de capitais e educação do investidor. Para crianças, o mais importante é não apresentar investimentos como promessa de ganho rápido. Antes de qualquer assunto mais avançado, a base deve ser organização, objetivo, risco e cuidado com propostas enganosas.
Perguntas frequentes
Qual é a melhor idade para começar a ensinar educação financeira?
Não há uma idade única. Desde cedo, a criança pode aprender que objetos têm valor, que escolhas envolvem limites e que é preciso cuidar do que se tem. Conforme ela cresce, as conversas podem incluir comparação de preços, metas e orçamento. O ideal é adaptar a linguagem e a atividade à maturidade dela.
Dar mesada é obrigatório para ensinar sobre dinheiro?
Não. A mesada é apenas uma possibilidade. Conversas durante compras, brincadeiras de mercado, planejamento de pequenas metas e participação em decisões adequadas à idade também ensinam bastante. O recurso mais importante é a consistência dos adultos ao explicar escolhas e limites.
Devo pagar meu filho para fazer tarefas de casa?
As tarefas básicas de convivência podem ser tratadas como responsabilidade de todos, não como trabalho remunerado. Se a família desejar oferecer uma recompensa por uma atividade extra e pontual, é importante deixar claro que se trata de um combinado específico, e não de pagamento por obrigações rotineiras.
Como agir quando a criança gasta tudo de uma vez?
Evite broncas e resgates automáticos. Reconheça a frustração, retome o combinado e ajude a criança a pensar no que poderá fazer diferente no próximo recebimento. A experiência de não ter dinheiro disponível para um desejo posterior, em valores pequenos e seguros, pode ensinar mais do que uma explicação abstrata.
Conclusão
Ensinar educação financeira para crianças é formar hábitos de escolha, cuidado e planejamento. Não depende de grandes quantias, de ferramentas sofisticadas ou de conhecimento técnico. Depende, principalmente, de conversas honestas, exemplos coerentes e espaço para que a criança participe de decisões compatíveis com sua idade.
Ao falar de necessidades, desejos, metas e limites sem culpa ou dramatização, a família cria uma relação mais saudável com o dinheiro. A autonomia deve surgir gradualmente, acompanhada de orientação e segurança. Com o tempo, pequenas práticas do dia a dia podem se transformar em competências duradouras para a vida adulta.
Referências
- Banco Central do Brasil — Cidadania Financeira.
- Comissão de Valores Mobiliários — Portal do Investidor e Educação Financeira.
- Organização para a Cooperação e Desenvolvimento Econômico — Financial Education.
- Sêneca — Cartas a Lucílio.
Escrito por
Editor-chefe e redator
Editor-chefe do Canal Três, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.